对拉时刻:机器人从「发球」到「打球」,差的不是一只手
2026 年 8 月,银河通用的双足机器人站到郑洁对面,每回合来回击球 20 次以上;一个多月前,动易的 PHYBOT C2 在广州商场里和普通市民打 25 到 30 个回合;再往前四个月,索尼 Ace 登上《Nature》封面,正式规则下赢了三位精英选手。机器人从「发球」走到了「对拉」——但这不是「机器人要颠覆体育」,而是物理世界第一次出现了一个可以自动判分的训练场。
第二章 谁在做:一张跨界玩家地图
第三章 商用效果:一场快闪店,不是一个生意
第四章 训练要花多少资源
第五章 传统玩家与跨界玩家,各自的壁垒
第六章 裂缝一:十亿级市场撑不起千亿叙事
第七章 裂缝二:演示是上限,产品是下限
第八章 裂缝三:降维打击?头部已经 RL 化
第九章 关键质疑:球类技术真能迁到分拣、装配、巡检吗
第十章 会持续吗:三阶段、六指标、一个反证
第十一章 投资映射:卖水人、整机、场景
第十二章 结语:机器人先学会的不是走路,是接球
2026 年 8 月 22 日晚,北京「冰丝带」。第二届世界人形机器人运动会开幕式,一台 1.75 米的双足机器人站在网球场一端,对面是郑洁——2006 年澳网女双冠军。
三个回合,每个回合来回击球都在 20 次以上。中途它身体大幅晃动,但没有倒;倒了,也能自己起来。
一个多月前,广州海珠区一个商场的 B1 中庭,另一台 1.35 米的机器人握着羽毛球拍,和普通市民对打 25 到 30 个回合。它叫 PHYBOT C2,来自成立两年的动易科技。
再往前四个月,索尼的乒乓球机器人 Ace 登上《Nature》封面:在正式规则下,它对五位精英选手赢了三场;对两位职业选手虽然都输了,但赢下其中一局。
三个场景,三个城市,同一件事:机器人从「发球」走到了「对拉」。
但如果你把这三条视频连起来看,会得出一个被大部分报道跳过的结论:
本文的核心判断
这不是「机器人要颠覆体育」,而是「物理世界第一次出现了一个可以自动判分的训练场」。球类不是终局,它是滩头阵地;而从滩头阵地到工业腹地,中间隔着的不是一只手,是一整套信号系统。
三个数字:20 亿、1350 万、25 回合
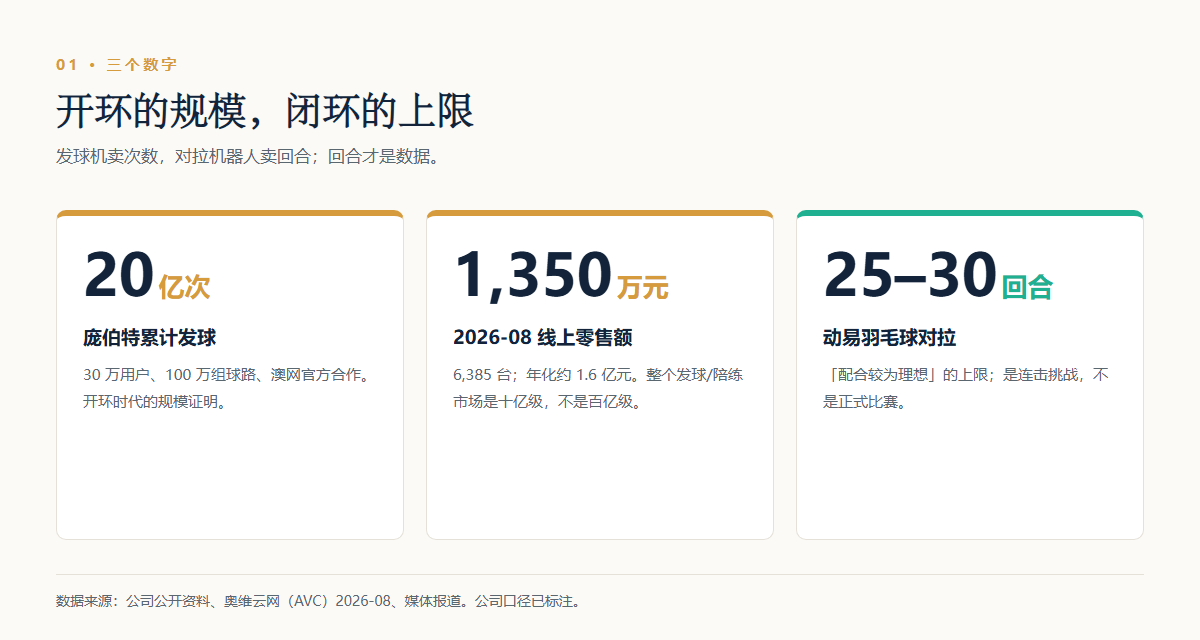
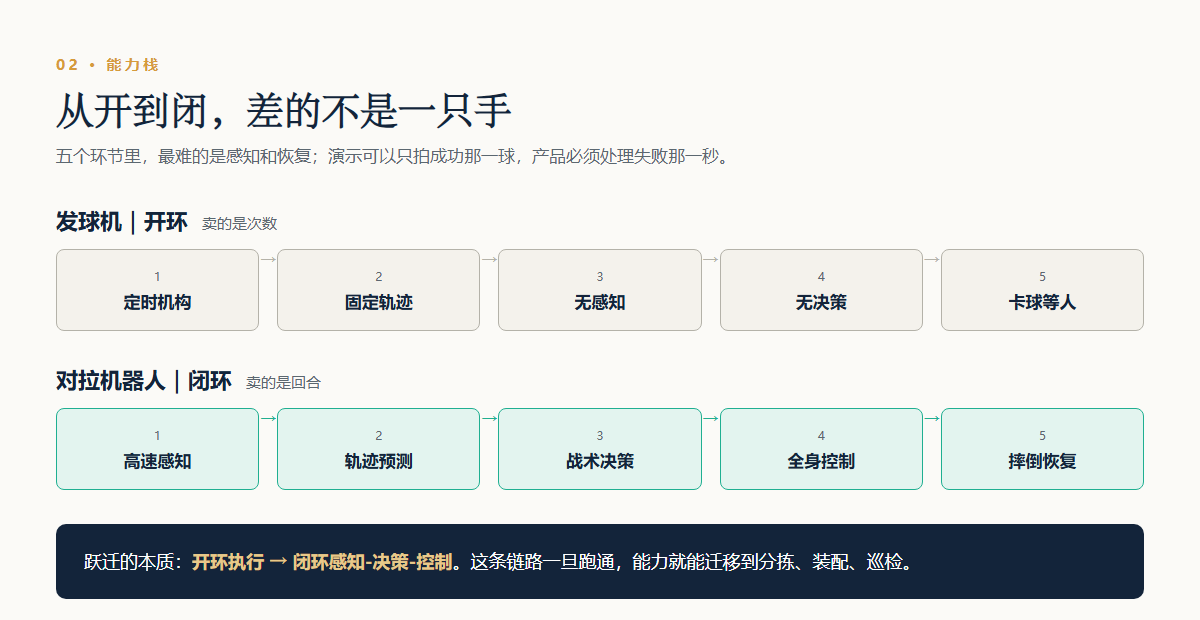
理解这个行业,先记住三个数字。
第一个数字:20 亿次。庞伯特是这个赛道绕不开的名字——2019 年成立于上海浦东,从乒乓球发球机起家,现在全球用户超过 30 万,积累了 100 万组球路,是澳网的官方合作伙伴,2026 年 10 月刚完成数亿元 B 轮融资。20 亿次发球,代表的是「开环时代」的规模:机器把球送过来,人自己练。
第二个数字:1350.6 万元。这是 2026 年 8 月中国线上市场发球机器人的零售额,对应 6,385 台。其中网球品类 379.9 万元,环比增长 54.4%,是增长最快的部分。庞伯特以 459.5 万元、34% 的份额稳居第一;普尚 229.7 万元排第二;一个叫皓翊星辰的新品牌,单月环比增长 657.9%,靠的是 4K 双目视觉和 0.1 秒轨迹预测。年化下来,线上大盘大约 1.6 亿元。加上线下、海外和商用,整个「发球/陪练机器人」市场,大概是十亿级。
第三个数字:25 到 30 回合。这是动易 PHYBOT C2 与普通体验者的羽毛球对拉回合数——官方说法是「配合较为理想的情况下」。它代表的是「闭环时代」的上限:机器人不只是把球送过来,而是接住你打回去的球,再打回来。
一句话
发球机卖的是「次数」,对拉机器人卖的是「回合」。而回合,才是数据。
谁在做:一张跨界玩家地图
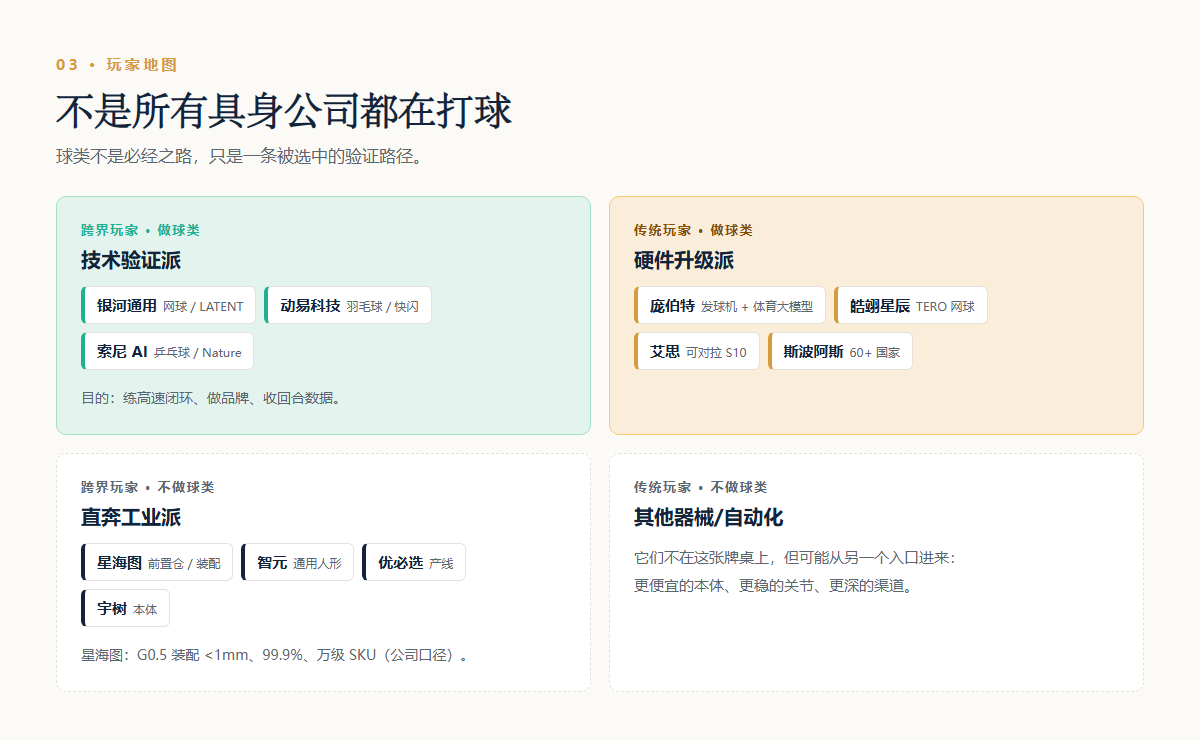
「具身智能公司都在做球类机器人」是个错觉。真实情况是:少数公司在做,多数公司在看,还有一家明确不做。
| 玩家 | 做了什么 | 关键数字 | 性质 |
|---|---|---|---|
| 银河通用 | 双足 ET-1 打网球,与郑洁单打 + 人机混双;LATENT 方法(与清华、北大等联合) | 每回合 20+ 拍;5 小时业余动捕数据;10,000 次试验;96.5% 回球成功率(2.5 米靶区) | 整机 + 场景;技术验证 |
| 动易科技 | PHYBOT C2 羽毛球对拉;PHYBOT D 四轮足重载/巡检;导览、拳击演示 | 1.35 米、24 自由度;25–30 回合;年产能 400–500 台 | 整机;快闪体验 + 多场景验证 |
| 星海图 | 没有做球类。做轮臂 Nexo、双足 Kango、开发者 LEMO;全自主前置仓;G0.5 基础模型 | 装配精度 <1mm、成功率 99.9%、可泛化上万 SKU(公司口径);今年千台级交付 | 「巨型大脑」路线;工业/仓储 |
| 索尼 AI | 乒乓球机器人 Ace,Nature 封面 | 精英 3/5;职业 0/2(赢一局);后续击败平野美宇、木原美悠(公司口径);3,000+ 小时仿真 | 研究平台;技术授权 |
| 庞伯特 | 乒乓球/网球发球机器人,Aura 端云协同体育大模型 | 30 万用户、20 亿次发球、100 万组球路、澳网合作、B 轮数亿元 | 头部传统玩家;正在软件化 |
| 皓翊星辰 | TERO 智能网球训练机器人 | 8.8kg、4 小时续航、100 万球次寿命;4K 双目 + 0.1 秒预测;8 月环比 +657.9% | 新锐硬件;发球+AI 分析 |
| 艾思 Acemate | S10 网球 AI 陪练 | 双目视觉 + 全向移动底盘,主打「可对拉」 | 新锐硬件;向闭环走 |
| 斯波阿斯 | 网球发球机起家,球类智能训练装备 | 2006 年成立,覆盖 60+ 国家 | 传统制造;渠道型 |
这张表最重要的一行,是星海图。
它在 2026 世界机器人大会上发布的是「1+3+N」战略:轮臂 Nexo、双足 Kango、开发者 LEMO 三条产品线,加上一个 1:1 复刻的全自主前置仓。它在运动会拿的是自由体操冠军。它的 G0.5 模型讲的是工业装配:精度 1 毫米以内、成功率 99.9%、可泛化上万种 SKU。
星海图没有做球类,但它在做「球类之后」的事。这恰恰说明:球类不是具身智能的必经之路,而是一条被选中的验证路径。选它的公司,多半是因为它「可展示、可打分、可融资」;不选它的公司,可能直接奔着工业订单去了。
所以别把「机器人打球」当成行业标配。它更像是一次公开考试:有人拿它练级,有人拿它招生,有人根本不参加。
商用效果:一场快闪店,不是一个生意
在点评类平台上搜不到「够 C 羽球馆」,原因很简单——它不是一家常驻店,而是一场为期近一个月的快闪。
时间线是这样的:2026 年 7 月 9 日试营业,7 月 11 日正式运营,8 月 4 日结束——地点是广州凯德乐峰广场 B1 中庭,现场投入近 10 台最新一代 C2。开业当天,羽毛球全国冠军余冰清来当「一日店长」。媒体报道写得很清楚:这是「为期近一个月的快闪店」,不是长期门店。
但这场快闪的数据不差:
| 指标 | 数据 | 说明 |
|---|---|---|
| 单日最高接待 | 上千次顾客 | 公司公布的运营数据 |
| 累计接触 | 近万名市民 | 含老人、孩童、海外游客 |
| 对拉回合 | 普通体验者 10+ 回合;理想配合 25–30 回合 | 「稍微会一点羽毛球」的水平 |
| 场地 | 5×8 米 | 商场中庭,非标准球场 |
| 运营内容 | 对打 + 识 C 能手、羽球投手、捕 C 达人、C 偶戏 | 本质是「科技游乐场」 |
更关键的细节在收费方式里。
它不是按「课时」收费,也不是按「场地」收费,而是按「游乐园」收费:入场券「一杯奶茶钱」,场内用 C 币消费——羽毛球对打 5 C 币一场、每场 3 回合;小 C 每成功回一球记 1 连击,接不到就结束当前回合;3 回合累计 13 连击、20 连击、28 连击,分别对应不同数量的 C 币奖励。C 币还能换盲盒、羽球桶、冰箱贴、抱枕。
现场还有身高和年龄限制:真实互动项目要求身高 140cm 以上、年龄 13 岁以上,幼童需成人全程陪同;心脏病、高血压等情况不建议参加对打。
这套设计说明:它本质上是一个「科技游乐场」,不是「运动培训机构」。收入结构是门票 + 币 + 周边,不是课时费 + 会员;核心指标是「排队时长、翻台率、打卡传播」,不是「学员续费率、技术提升」。
所以「25 到 30 回合」也要放回语境里看:它是连击挑战的上限,不是正式比赛的回合数;它证明的是「机器人能把球连续回过来」,不是「机器人能赢下一场比赛」。
还有一个细节:官方在 7 月 13 日到 19 日招募 10 位「体验官」,报名方式是在小红书发布带 #够C羽球馆 #够C才够City 的内容并 @动易科技,按点赞排名送入场券。换句话说,早期的口碑内容,主要是官方组织的达人打卡,而不是自然沉淀的点评。这也是为什么点评上找不到它——它没有走「常驻商户」的运营路径。
这场快闪证明了什么?
它证明了「人愿意排队和机器人打球」。在一个流量昂贵的商场里,单日上千次体验、近万人接触,说明这个场景有吸引力。对一个以研发为主的公司来说,这已经是不错的场景验证。
但它没有证明三件更关键的事:
第一,复购。快闪是一次性流量,不是长期生意。一个人愿意花 20 分钟排队体验一次,不代表他愿意每周付费来打。
第二,单店模型。商场中庭的租金、人工组织、设备维护、故障处理,媒体自己都写了:「运营方还要组织参与者、安排体验顺序,并处理设备运行和维护问题。」这些成本,快闪可以摊在营销预算里,常驻店必须自己扛。
第三,产品化。动易创始人任晓雨在接受采访时说得很直白:「我们目前主要还是以研发为主,继续攻坚和验证物理智能体。」换句话说,这家店是研发的延伸,不是商业化的开始。
判断
「够 C 羽球馆」是一次漂亮的场景验证,但它不是「商用成功」的证据。要看商用,得看它什么时候开出第二家、第三家常驻店,以及单店能不能在 12 个月内回本。
顺带说一句,动易并不是只会打球。它还有四轮足机器人 PHYBOT D:持续行走负载 210 公斤、最大 500 公斤,可以挂灭火器、烟感器、激光雷达做巡检,也在广交会做导览。这说明它的真实路线是「多场景验证」,球类只是其中一块招牌。
训练要花多少资源
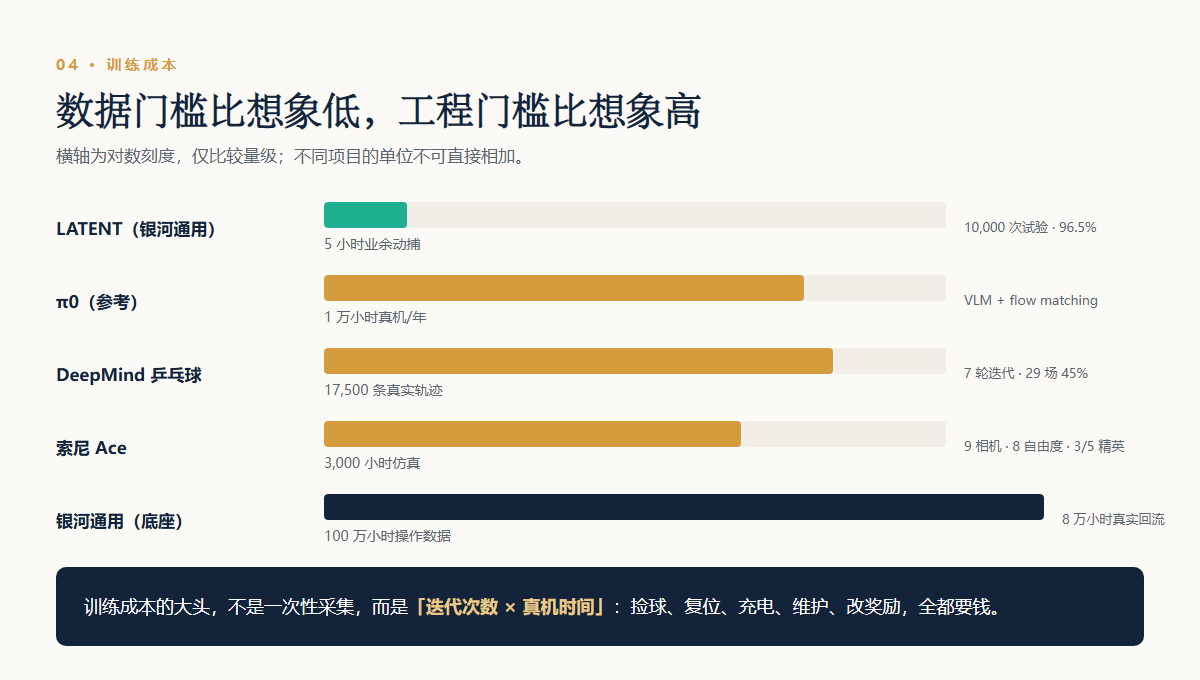
「训练一个会打球的机器人」听起来很贵。贵在哪?我把公开数据拆成四块:数据、算力、时间、真机迭代。
| 项目 | 数据 | 算力 / 时间 | 结果 | 口径 |
|---|---|---|---|---|
| 银河通用 LATENT | 5 小时业余选手的网球动作片段(正手、反手、侧滑步、交叉步) | 潜动作空间 + 强化学习 + 大规模仿真;真机 Unitree G1(1.32 米) | 10,000 次试验,最高 96.5% 回球成功率(落在目标 2.5 米内);可接 15m/s 来球 | arXiv 预印本,未同行评审;依赖动捕 |
| 索尼 Ace | 9 台高速相机 + 3 套事件相机;8 自由度机械臂 | 3,000+ 小时仿真训练;2025 年 4 月开始真人测试,2025 年 12 月赢职业选手,2026 年 3 月赢三位职业 | 精英 3/5;职业 0/2(赢一局);450 rad/s 以下回球率 >75% | Nature 封面论文;后续为公司披露 |
| DeepMind 乒乓球 | 约 17,500 条真实球轨迹;7 轮「仿真-真机」迭代 | 最终从 14,000+ 回合、3,000 次发球中学习;分层策略(LLC + HLC) | 29 场赢 13 场(45%);初学者 100%、中级 55%、高级 0% | arXiv 2408.03906 |
| 银河通用(数据底座) | 100 万小时操作数据;6 个省市训练场;45 城 200 个点位、100 家智慧药房 | 累计回流 8 万小时真实世界数据 | 支撑「银河星脑」与网球/零售/家庭多场景 | 公司口径(WRC 2026) |
| π0(参考) | 一年约 1 万小时真机数据 | VLM 主干 + flow matching 动作专家 | 灵巧操作基准领先 | Physical Intelligence 公开 |
| AlphaNIST(工业参考) | NIST 装配板 20 类微小零件(4mm 级) | 稀疏二值奖励(1mm 阈值);算力约为单任务训练的 1/39 | 仿真成功率 98.2% | arXiv 2026-10;未做真机接触验证 |
从这张表里,能读出三个反直觉的结论。
结论一:球类的「数据门槛」比想象低
LATENT 只用了 5 小时业余选手的动作片段,就能让一台 1.32 米的人形机器人打出 96.5% 的回球成功率。这说明:球类不需要「完美的人类动作数据」,它需要「可校正的先验」。
这和工业形成了鲜明对比。星海图创始人高继扬说过一句话:「在达到 100 万小时真实数据之前,看不到使用仿真数据的必要性。」工业要的是「万级 SKU、毫米级精度、99.9% 成功率」,这不是 5 小时数据能解决的。
结论二:球类的「工程门槛」比想象高
索尼 Ace 用了 3,000 小时仿真,但真正的突破不在仿真,而在感知:9 台高速相机 + 3 套事件相机,端到端视觉延迟压到 20 毫秒左右,才能「看见旋转」。DeepMind 的机器人用了 17,500 条真实轨迹、7 轮迭代,最后还是输给所有高级选手。
训练成本的大头,不是一次性的数据采集,而是「迭代次数 × 真机时间」。每一次真机测试,都要捡球、复位、充电、维护;每一次失败,都要回仿真里改奖励、改域随机化。这些「脏活」,不会写进论文,但会写进成本表。
结论三:真正的护城河是「数据回流」,不是「训练一次」
银河通用建了 6 个省市的训练场、45 城 200 个点位,累计回流 8 万小时真实数据;庞伯特有 30 万用户、20 亿次发球、100 万组球路,每年还能采集数百万小时的运动交互数据。
这些公司卖的不是「一个会打球的机器人」,是「一个越用越会打的循环」。训练一次的能力,会被追平;持续回流的数据,不会。
传统玩家与跨界玩家,各自的壁垒
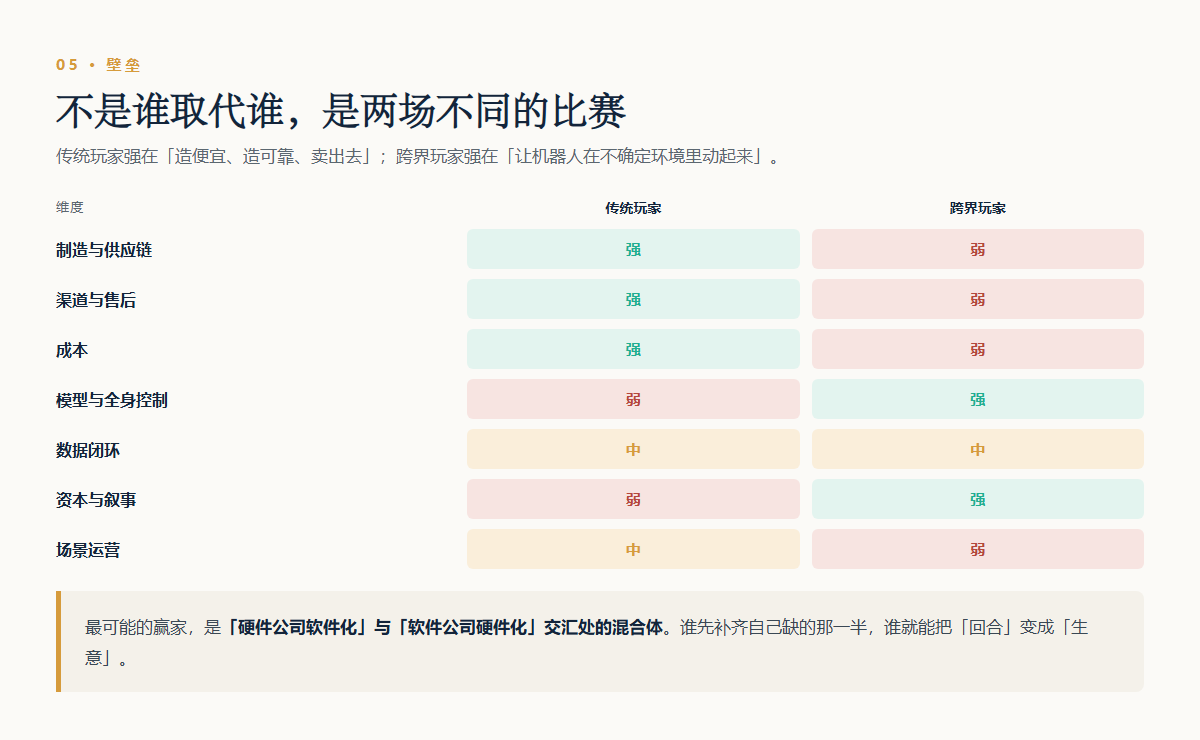
「跨界玩家降维打击传统厂商」这个说法,只对了一半。把两边的壁垒摆在一起看,会发现它们根本不是同一场比赛。
| 维度 | 传统玩家(庞伯特、皓翊、斯波阿斯、艾思) | 跨界玩家(银河通用、动易、星海图) |
|---|---|---|
| 制造与供应链 | 强。十几年积累的球类器械结构、电机、发球机构、成本控制 | 弱。人形本体的关节、灵巧手、耐久性还在爬坡;特斯拉 Optimus 的灵巧手寿命约 6 周、单只手成本超 6,000 美元(公开测算) |
| 渠道与售后 | 强。电商、经销、海外 60+ 国家、场馆关系 | 弱。多数还在「展会 + 快闪 + 直客」阶段 |
| 成本 | 强。发球机几千到几万元,插电即用 | 弱。人形整机几十万元级,维护复杂 |
| 模型与全身控制 | 弱。多数是发球轨迹 + 视觉分析,不做全身动态控制 | 强。RL、VLA、世界模型、全身协调、摔倒恢复 |
| 数据闭环 | 中。庞伯特有 30 万用户、20 亿次发球、100 万组球路;但缺「每拍状态-动作-结果」 | 中。银河通用有 100 万小时操作数据、8 万小时回流;但球类回合数据刚起步 |
| 资本与叙事 | 弱。硬件估值体系 | 强。具身智能估值体系,融资能力强 |
| 场景运营 | 中。卖设备,不运营场地 | 弱。动易的快闪是第一次,常驻店模型未验证 |
结论很清楚:
传统玩家的壁垒在「把东西造便宜、造可靠、卖出去」;跨界玩家的壁垒在「让机器人在不确定环境里动起来」。前者是制造业的活,后者是 AI 的活。两边都在往对方的地盘走:庞伯特在做体育大模型、Aura 上 120fps 双摄 + 10TOPS 端侧算力;动易在做本体、关节、量产线。
最可能的赢家,不是纯传统,也不是纯跨界,而是「硬件公司软件化」和「软件公司硬件化」交汇处的混合体。谁先补齐自己缺的那一半,谁就能把「回合」变成「生意」。
裂缝一:十亿级市场撑不起千亿叙事
资本市场的叙事是:具身智能跨界球类,是降维打击,要颠覆整个体育训练行业。但先看市场有多大。
2026 年 8 月,线上发球机器人零售额 1,350.6 万元;年化约 1.6 亿元。把线下、海外、商用全算上,整个市场大概是十亿级。
十亿级是什么概念?一家头部具身智能公司的估值,可能是这个市场总规模的几十倍。
这不是说市场没有价值,而是说:巨头做球类,动机不是「抢这个市场」,而是「练技术、做品牌、收数据」。
练技术:球类是「高速动态操作」的极限测试场,练出来的感知、预测、控制能力,可以迁移到物流分拣、工业装配。做品牌:一个能和人打球的机器人,是最好的发布会素材。收数据:每一回合都在产生「状态-动作-结果」的三元组,这是训练具身模型最缺的东西。
所以球类是「拉力赛段」,不是「终点」。真正的终局,在球场之外——但「之外」到底有多远,是下一节要回答的问题。
裂缝二:演示是上限,产品是下限
今天的公开视频,大多很好看。但你只要问五个问题,就能判断它离「产品」还有多远。
| 问题 | 为什么关键 | 现状 |
|---|---|---|
| 对手是谁? | 普通体验者、精英选手、职业选手,含金量差三个数量级 | 动易是「稍微会一点羽毛球的普通人」;索尼是十年以上训练的精英 |
| 场地是否受控? | 室内标准场、商场中庭、户外有风有光,难度完全不同 | 多数在室内受控场地;动易是 5×8 米商场中庭 |
| 球速多少? | 20m/s 以上还能接,才叫「高速」 | LATENT 可接 15m/s;职业网球发球常超 50m/s |
| 有没有剪辑? | 连续 5 分钟一镜到底,比 15 秒高光难一个数量级 | 多数是剪辑后的高光;「20+ 拍」是三个回合的总和 |
| MTBF 多少? | 连续 8 小时不坏,才叫「产品」 | 几乎没有公司公开平均无故障时间 |
一句话
演示是能力上限,产品是能力下限。现在大部分视频,能过前一两关,过不了后三关。
裂缝三:降维打击?头部已经 RL 化
「降维打击」这个说法,只对低端白牌成立。头部厂商不是静态靶子。
庞伯特的创始人张海波,是国内最早一批把强化学习用于乒乓球对打的工程师。公司现在自研体育大模型,Aura 搭载 120fps 双摄和 10TOPS 端侧算力,走「端云协同」——端侧做低延迟感知和判断,云端做动作分析和教学。它已经不是「卖机械发球机的」。
皓翊星辰的 TERO,8.8 公斤、4 小时续航、100 万球次寿命,4K 双目 + 0.1 秒轨迹预测;艾思的 Acemate S10,双目 + 全向移动底盘,主打的就是「可对拉」。
换句话说,「从发球到对拉」不是具身智能公司的专利,发球机厂商也在往上走。
真正的竞争维度,不是「会不会打球」,而是四件事:数据闭环、场景运营、可靠性、迁移能力。前两条,传统厂商有优势;后两条,跨界玩家有优势。
关键质疑:球类技术真能迁到分拣、装配、巡检吗
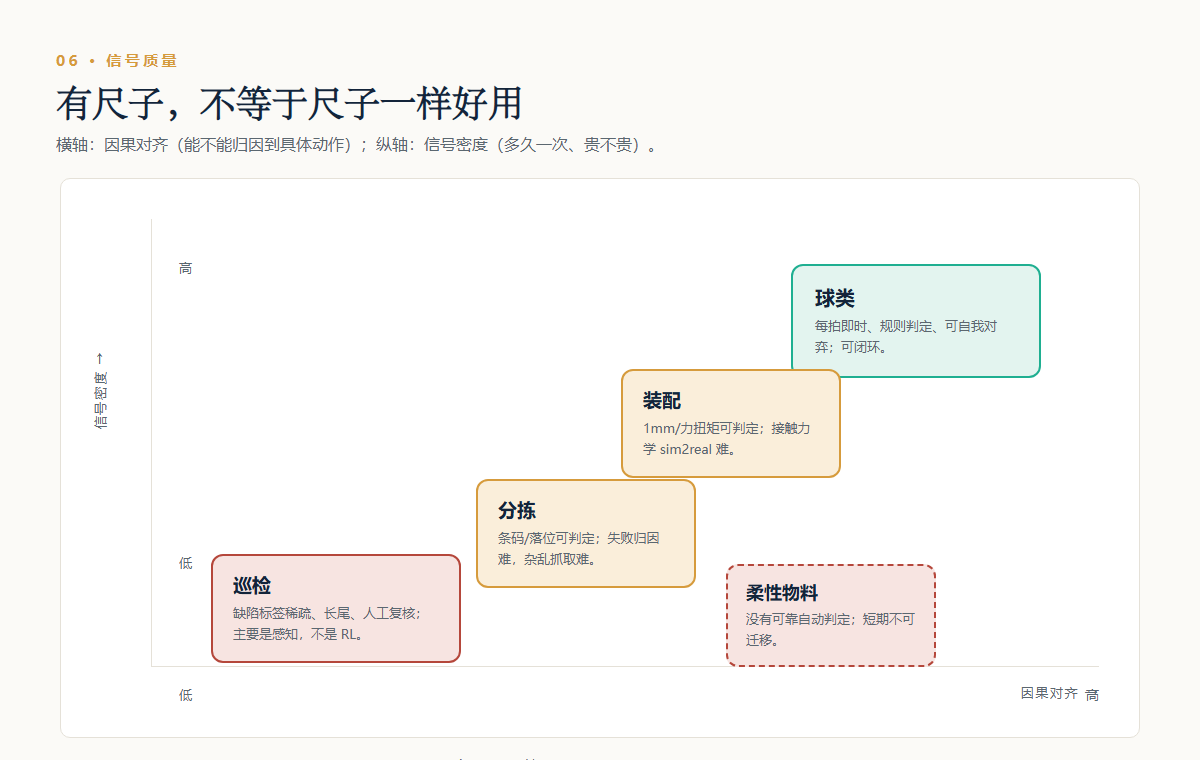
这是本文最重要的一节,也是一个必须正面回答的质疑。
「分拣、装配、巡检理论上应该也有 RLVR 的尺子,目前是什么进展?为什么是球类运动技术的迁移?我的意思是,分拣、装配、巡检可能找不到理想的信号,包括自动判定等等,可能永远无法实现迁移。如果有机会找到那么强的信号,那么也就没必要迁移。」
这个质疑,一半是对的,而且是很锋利的一半。
先承认它对的部分:如果工业任务真的拥有球类那样「每一个动作都即时、因果清晰、可重复」的信号,那确实不需要「迁移」——直接在工业环境里训就行了。「迁移」这个词,本身就暗示了源域和目标域的信号不对等。
但这里有一个关键区分:迁移的到底是谁?
迁移的三层:策略、能力、工程模板
| 层级 | 迁什么 | 能不能迁 | 为什么 |
|---|---|---|---|
| 策略迁移 | 把打球的策略直接搬到分拣/装配 | 不能 | 动作空间、本体、任务目标全不同;一个练的是挥拍,一个练的是抓取/对位 |
| 能力迁移 | 高速感知、轨迹预测、全身协调、sim2real、失败恢复 | 能 | 这些是「底层能力模块」,与具体任务解耦 |
| 工程模板迁移 | 「仿真训练 + 域随机化 + 真机迭代 + 数据回流」的组织方式 | 最能 | 这套 pipeline 在球类上被验证过,可以直接复用 |
为什么源域偏偏是球类,而不是工业本身?因为球类提供了一个「高压缩比」的训练场:它把感知、预测、决策、控制、恢复这五件事,压缩在 1 秒钟内完成,而且每一拍都自动打分。工业任务往往把同一条链路拉长到几十秒甚至几分钟,失败成本高、复位成本高、样本效率低。球类是用最低的成本,把这条链路压到极限。
它训练的不是「打球」,是「在极端时间约束下的闭环能力」。这也是为什么它看起来「没用」,却能被反复引用:它是最便宜的能力压力测试。
所以,「球类技术迁移到工业」这句话,如果指的是策略,那是错的;如果指的是能力和工程模板,那是对的。
工业 RLVR 的真实进展:有尺子,但尺子不一样
工业并不是「没有验证器」。恰恰相反,工业的验证器往往比球类更精确:
| 任务 | 验证器是什么 | 进展 | 卡点 |
|---|---|---|---|
| 分拣 | 条码/重量/落位检测,每个包裹一次判定 | 自变量 WALL-B 在物流分拣做到 1,816 件/小时、准确率 98%+(WRC 展示口径) | 杂乱堆叠、未知物体、抓取失败归因 |
| 装配 | 位置公差(1mm 级)、力/扭矩阈值、运动学终态 | AlphaNIST 用稀疏二值奖励在仿真里做到 98.2%(20 类 NIST 装配任务),算力仅为单任务训练的 1/39;星海图 G0.5 宣称 <1mm、99.9%、万级 SKU | 接触力学、sim2real;AlphaNIST 未做真机验证 |
| 巡检 | 缺陷标签、人工复核、设备状态 | 四轮足/无人机挂载传感器做巡检已落地(动易 PHYBOT D 可挂灭火器、烟感、激光雷达) | 长尾异常样本少;奖励在「判断」,不在「动作」 |
| 柔性物料 | 没有可靠的自动判定 | 仍在研究阶段 | 「抓豆腐」问题:力度大了变形,小了抓不住 |
这张表说明:分拣和装配有「任务级」的强验证器,但没有「动作级」的稠密信号。
球类的信号是:每一拍打完,立刻知道得分/失分,而且知道是这一拍导致的。工业的信号是:一个包裹分完,知道有没有进对格口;一个零件装完,知道公差合不合格——但中间「哪一次抓取、哪一个对位导致了失败」,往往要靠事后分析。
更麻烦的是,工业失败很贵。你不能让机器人在真实产线上试错一万次;仿真又补不上接触力学的差距。合十思维在 WRC 上给过一个数字:仿真里成功率 89.4%,一到真实场景跌到 12%。
信号质量的四个维度
把「有没有信号」换成「信号质量如何」,会更清楚:
| 场景 | 密度 | 延迟 | 成本 | 因果对齐 | 结论 |
|---|---|---|---|---|---|
| 球类 | 高 | 秒级 | 低 | 高 | 可闭环、可自对弈 |
| 分拣 | 中高 | 秒级 | 低 | 中 | 可训,但失败归因难 |
| 装配 | 中 | 秒–分 | 中 | 高 | 可训,sim2real 难 |
| 巡检 | 低 | 分–小时 | 高 | 低 | 主要是感知,不是 RL |
| 柔性物料 | 极低 | — | 极高 | 低 | 短期不可迁移 |
所以,迁移是「选择性」的
把上面的分析收拢,结论是四句话:
第一,球类证明的是「闭环动态操作可学」,不是「通用工业操作可学」。它证明了感知-预测-控制-恢复这条链路能跑通,但没有证明这条链路能处理柔性、长尾、多品种。
第二,能迁的是「高速、结构化、可判定」的工业任务。高速分拣(有落位验证)、精密装配(有力/位验证)、结构化巡检(有明确缺陷定义),这三个方向可以迁。柔性物料(理线、布料、软包装)、长尾异常判断(没见过的新故障),短期迁不了。
第三,如果工业任务真的拥有球类级别的信号,那确实不需要「迁移」。直接训就是最优解。迁移的价值,恰恰在于「目标域信号不够好」时,用源域的能力和工程模板去补。这不是贬义,这是迁移存在的理由。
第四,所以「球类机器人公司」的估值,不能按「通用工业」给。只能按「已验证的细分场景 + 可复用的能力模块」给。前者是现金流,后者是期权。把期权当现金流估值,就是泡沫。
给投资人的三个问题
如果一家公司说「我们打球是为了迁移到工业」,问它:① 你的工业验证器是什么?密度、延迟、成本多少?② 你的 sim2real gap 在接触任务上是多少?③ 你有没有「非结构化失败」的恢复能力?三个都答不上来,就是叙事。
会持续吗:三阶段、六指标、一个反证
短期 1 到 2 年:陪练、教培、娱乐先落地
职业比赛引入机器人,面临公平性、观赏性、规则、安全四重约束,短期不可能。但陪练市场是真实的:网球教练贵、羽毛球陪练难约、乒乓球需要多球训练。机器人可以 24 小时工作、不疲劳、能记录数据。
价格带会是关键:场馆级几万到几十万,家庭级短期内下不来——不是因为电机贵,是因为安全、复位、维护。
中期 3 到 5 年:能力外溢到「高速动态操作」
球类练出来的三样东西,真正值钱:高速视觉 + 轨迹预测(物流分拣、传送带抓取、高速检测);全身协调 + 动态平衡(人形在非结构化环境里的移动操作);对抗性决策(人机协作中的意图预测、安全避让)。
长期:职业体育不会被「机器人参赛」颠覆,但训练体系会被改造
AI 陪练、战术分析、动作矫正、负荷管理——这些已经在发生。更现实的形态是「人机混合训练」和独立的「机器人联赛」,而不是「机器人打败费德勒」。
| 指标 | 现在 | 12 个月后看什么 |
|---|---|---|
| 最长连续回合 | 20–30 拍(受控) | 非受控场地连续 5 分钟 |
| 对手等级 | 精英/职业边缘 | 稳定赢 ATP/WR 前 100 |
| 旋转处理成功率 | Ace:450 rad/s 以下 >75% | 800–1000 rad/s 的接发成功率 |
| 受扰动恢复 | 摔倒能起身 | 被球击中、场地湿滑后的恢复 |
| MTBF | 未公开 | 连续 8 小时无故障 |
| 单小时成本 | 未公开 | 低于人类陪练的 50% |
反证条件
如果 12 个月内,没有出现「非受控场地 + 陌生对手 + 连续 30 分钟 + 无剪辑」的公开视频,那说明现在的演示仍然是「剪辑工程 + 受控条件」,这一波进步被高估了。
投资映射:卖水人、整机、场景
按确定性排序,同时加一个「迁移选择性」的筛子。
第一层,卖水人最稳。事件相机、高速全局快门、高扭矩密度关节、力/触觉传感器、GPU 并行仿真、数据采集与标注。不管谁赢,这些都要买。
第二层,整机看迁移。谁能在 12 个月内把球类能力迁移到「高速、结构化、可判定」的场景(分拣、装配、巡检),谁就有第二增长曲线。只会打球的机器人,天花板就是十亿级市场;能迁移的,才有百亿级想象空间。
第三层,场景看运营。场馆、教培、俱乐部的连锁化能力,可能比技术更决定短期收入。动易的快闪是个好样本,但它验证的是「人愿不愿意排队」,不是「人愿不愿意复购」。
要警惕的:纯 demo 公司、只靠视频剪辑融资、没有自动复位系统、没有 MTBF 数据、把「受控演示」说成「产品」、把「面孔三的世界模型」说成「工业基础设施」的团队。
结语:机器人先学会的不是走路,是接球
过去十年,人形机器人最出圈的画面是「走路、跑步、后空翻」。
但走路不是智能,是控制。真正难的是:看见一个高速飞来的球,判断它会在哪里落下,决定怎么打,然后在一秒内完成跨步、引拍、击球、回位。
球类之所以重要,不是因为它好玩,而是因为它给了机器人一个「对错立刻知道」的世界。
下棋,落子之后要等终局才知道好坏;做家务,做完之后要等人来评价;只有球类,每一拍都有结果——出界、下网、得分、失分。这是物理世界里最接近「验证器」的东西。
但也正因为它太像验证器,我们容易高估它的可迁移性。
球类能教会机器人的,是「在不确定中快速行动」;它教不会的,是「在没有标准答案的世界里判断什么是对的」。前者可以迁移到分拣、装配、巡检;后者,还得靠人把验证器造出来。
所以,「对拉时刻」的真正意义,不是机器人要抢运动员的饭碗,而是:
最后一句话
物理 AI 终于有了一个可以自己跟自己较劲、并且每一拍都能自动打分的训练场。从这个训练场里长出来的能力,才是真正能进工厂、进仓库、进家庭的东西。至于职业体育——那是最后一块阵地,也是最不重要的一块。
数据说明:本文涉及公司口径的数据(如银河通用 100 万小时数据、星海图 99.9% 成功率、DYNA-2 的 100 万小时)均已标注,未独立复现;行业测算存在口径差异,仅作量级参考。
事实修正:截至 2026 年 10 月,公开可查的网球对打主角是银河通用,不是星海图;星海图在 2026 世界人形机器人运动会拿的是自由体操冠军,主业是轮臂/前置仓。特此说明。
数据来源
- 第二届世界人形机器人运动会(2026-08-22,北京):银河通用 ET-1 与郑洁对打,每回合 20+ 拍;摔倒后自行起身。
- LATENT: Learning Athletic Humanoid Tennis Skills from Imperfect Human Motion Data,arXiv:2603.12686(2026-03);5 小时业余动捕、10,000 次试验、96.5% 成功率、Unitree G1。
- 索尼 AI Ace:Nature 封面论文(2026-04-22);9 台高速相机 + 3 套事件相机、8 自由度机械臂、3,000+ 小时仿真;精英 3/5、职业 0/2。
- Google DeepMind,Achieving Human Level Competitive Robot Table Tennis,arXiv:2408.03906(2024-08):29 场 45%,初学者 100%、中级 55%、高级 0%;17,500 条轨迹、7 轮迭代。
- 动易科技 PHYBOT C2:第 139 届广交会(2026-04)、广州市海珠区科技局(2026-07)、南方+(2026-07)、广州日报(2026-07-15)。
- 「够 C 羽球馆」快闪:2026-07-11 至 8 月初,广州凯德乐峰广场 B1;单日最高上千次、累计近万名市民(公司运营数据);动易 CEO 任晓雨「目前仍以研发为主」(南都 2026-08-19)。
- 腾讯新闻《广交会上的机器人,正在从「秀一场」走向「用一程」》(2026-10-18):快闪店运营细节、PHYBOT D 重载/巡检。
- 星海图:WRC 2026「1+3+N」战略、Nexo/Kango/LEMO、全自主前置仓;G0.5 装配 <1mm、99.9%、万级 SKU(公司口径)。
- 庞伯特:科创板日报(B 轮,2026-10)、百度百科、公司公开资料;30 万用户、20 亿次发球、100 万组球路、澳网合作。
- 发球机器人市场:奥维云网(AVC)2026 年 8 月线上零售监测。
- 皓翊星辰 TERO:新京报(2026-04-16);8.8kg、4 小时、100 万球次、4K 双目 + 0.1 秒预测。
- 工业 RL:AlphaNIST(arXiv 2026-10-09,NIST 20 类装配、98.2% 仿真、1mm 二值奖励、1/39 算力);自变量 WALL-B 分拣 1,816 件/小时、98%+;星海图 G0.5;优必选 Thinker-VLA(WRC 2026 展示口径)。
- sim2real 差距:合十思维 WRC 分享「仿真 89.4% → 真实 12%」;DexSim2Real 论文/报道「真实成功率 78.2%、gap 8.3%」。
- 数据门槛:高继扬「100 万小时真实数据之前,看不到仿真数据的必要性」(WRC 2026);π0 一年约 1 万小时数据;银河通用 100 万小时操作数据、8 万小时回流。
- 硬件成本参考:特斯拉 Optimus 灵巧手寿命约 6 周、单只手成本超 6,000 美元、年零部件更换近 10 万美元(公开测算)。